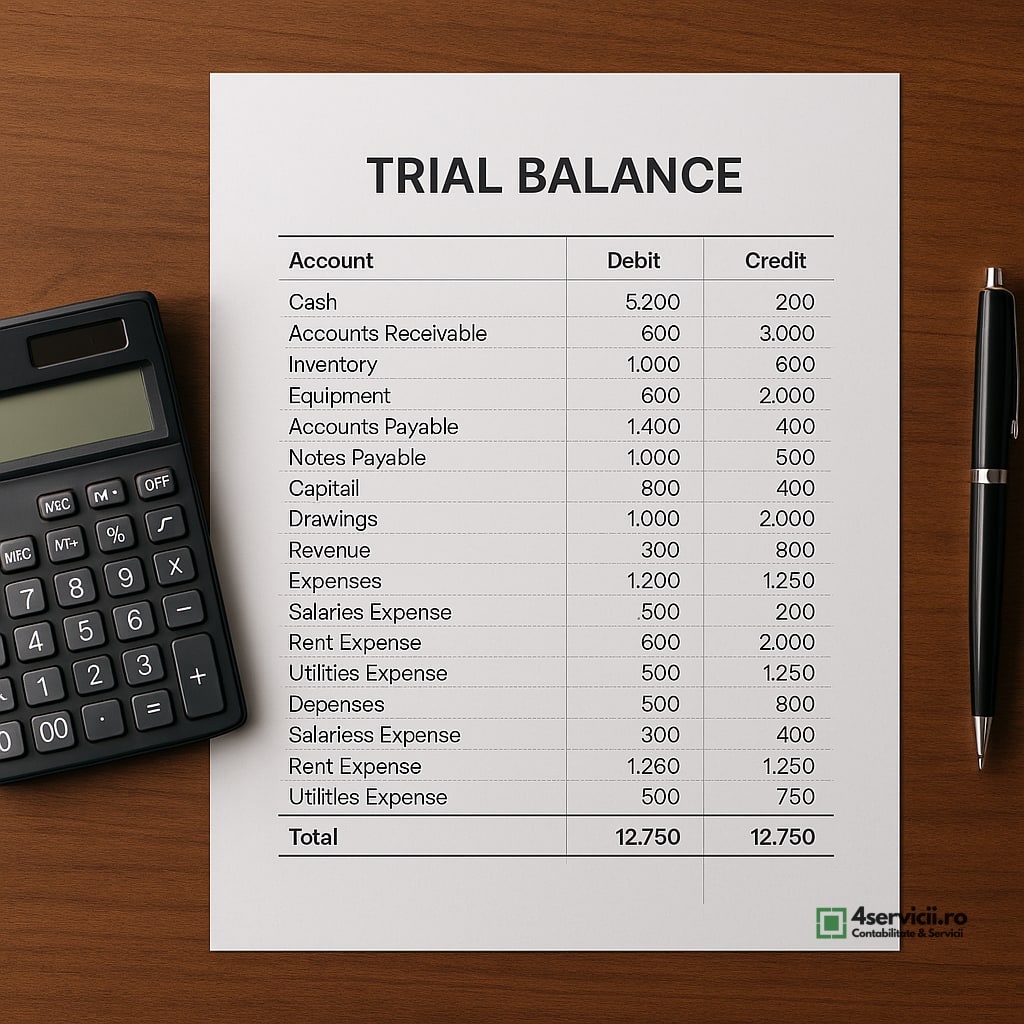
Balanța de verificare este, pentru mulți, doar un document de bifat și arhivat la finalul lunii. Totuși, când vrei să iei decizii reale pentru firmă, balanța devine unul dintre cele mai utile instrumente de control și orientare. Noi, la 4servicii, vedem frecvent diferența între firmele care tratează balanța ca pe o formalitate și cele care o folosesc activ pentru managementul financiar.
În practică, balanța arată nu doar soldurile, ci și calitatea evidenței contabile, posibilele blocaje de cash-flow sau riscurile fiscale ascunse. Dacă te limitezi la arhivare, ratezi semnale clare care, citite corect, pot preveni decizii greșite sau pierderi.
Ce riscuri apar când balanța nu este analizată corect
- Solduri nejustificate la conturi de terți (clienți, furnizori) care maschează creanțe nereale sau datorii uitate.
- Conturi de casă sau bancă cu diferențe față de extrase, semn de erori operaționale sau chiar de fraudă.
- Cheltuieli sau venituri repartizate greșit, care distorsionează rezultatul real și pot genera probleme la o inspecție fiscală.
Un exemplu: dacă vezi în balanță solduri vechi la contul 411 (clienți), trebuie să te întrebi dacă acei bani mai pot fi încasați sau dacă deja vorbim de creanțe compromise. La fel, solduri mari la contul 401 (furnizori) pot însemna facturi uitate, dispute nerezolvate sau pur și simplu lipsă de actualizare a evidenței.
Ce verifici concret când vrei să iei decizii, nu doar să arhivezi
- Compară soldurile conturilor de casă și bancă cu extrasele reale. Orice diferență trebuie clarificată imediat, nu lăsată pe „luna viitoare”.
- Uită-te la conturile de clienți și furnizori. Identifică soldurile vechi, vezi dacă ai facturi neîncasate sau datorii neachitate peste termenul agreat.
- Analizează cheltuielile înregistrate. Sunt corect repartizate? Există cheltuieli recurente care nu mai sunt relevante pentru activitatea actuală?
- Verifică dacă veniturile și cheltuielile sunt corect încadrate pe perioade. Ajustările de la final de lună pot schimba semnificativ rezultatul.
O problemă frecventă pe care o vedem la firme: balanța nu este citită cu ochi critic, ci doar arhivată. De aici apar erori de strategie, cash-flow blocat sau, în cazuri grave, probleme la control fiscal. Nu de puține ori, un sold rămas „în aer” luni la rând ascunde o eroare de operare sau chiar o fraudă internă.
Greșeli concrete care apar frecvent
- Neconcordanțe între balanță și extrase bancare, lăsate nerezolvate pe motiv că „se vor regla”.
- Solduri negative la conturi unde nu ar trebui să existe (ex: clienți sau furnizori), semn de inversare de flux sau compensări făcute greșit.
- Înregistrări de cheltuieli fără documente justificative clare, care pot fi respinse la control.
- Balanțe cu multe solduri mici, vechi, care nu mai reflectă realitatea operațională a firmei.
Din experiența noastră, când un administrator sau manager cere să vadă balanța „cu explicații”, nu doar tabelul, apar rapid întrebări utile: de ce avem datorii vechi? De ce nu s-au încasat anumite facturi? De ce sunt cheltuieli recurente pe servicii care nu mai sunt folosite?
Diferența între o problemă contabilă, fiscală sau operațională devine clară abia când citești balanța cu atenție:
- Probleme contabile: erori de înregistrare, solduri nejustificate, lipsă documente.
- Probleme fiscale: tratament greșit al unor operațiuni, risc de recalculare TVA sau impozit.
- Probleme operaționale/manageriale: creanțe neîncasate, cheltuieli inutile, cash blocat.
Un control simplu: selectezi 3-4 poziții din balanță (clienți, furnizori, casă, cheltuieli principale), ceri detalii pentru fiecare și vezi dacă explicațiile sunt clare și documentate. Dacă nu, acolo există risc sau cel puțin lipsă de control.
Ce merită făcut lunar
- Solicită balanța rapid după închiderea lunii, nu lăsa analiza pe final de trimestru.
- Cere explicații pentru solduri vechi sau neobișnuite. Orice sumă „neclară” trebuie tratată ca potențial semnal de alarmă, nu ignorată.
- Compară soldurile cu situația reală din bancă, casă, facturier.
- Verifică dacă există documente justificative pentru cheltuieli și venituri majore.
- Folosește balanța pentru a vedea trenduri: cum evoluează creanțele, datoriile, cheltuielile principale?
La 4servicii recomandăm ca analiza balanței să fie un proces activ, integrat în deciziile lunare, nu doar o obligație formală. O balanță citită corect poate semnala rapid unde există probleme reale și unde firma își poate ajusta strategia pentru a evita blocaje sau pierderi inutile.
Nu în ultimul rând, dacă nu ai în firmă expertiza necesară pentru o analiză critică a balanței, merită să ceri sprijin specializat. Un ochi extern vede rapid ce poate scăpa din rutină. Balanța de verificare nu este doar o „hartă” a conturilor, ci și o oglindă a sănătății financiare reale a firmei.